股票代码:000603

事件:公司发布2018年业绩预告,预计实现归母净利润4亿-4.3亿元,同比增长增高41%-52%。因报告期内,公司实施了以支付现金和承担债务方式购买金山矿业67%股权的重大资产重组,公司对上年同期利润进行追溯调整,校准后,2016年归母纯销售收入去年同期的增加23%—33%。
1、内源+外延性力助工作业绩发展。2017年新公司净成本 率润同期相比倍增1.10亿-1.10亿元,但其中7一千万元是由外加获取并成金山矿业公司67%股份所至,另有4500万元-7500万元是公司原有矿山利润的内生增量,重点来源于子集团公司光大银行化工及赤峰金都各三十万吨选厂均周到建成投产,选矿工艺的技术因素逐层优化方案。不仅而且,公司四季度单季实现归母净利1.47亿-1.77亿元,环比三季度归母净利增加7.4%-29.2%。
2、光大银行、赤峰选厂开工,金山工作业绩不错。公司先后于2016 年和2017年收购光大矿业和赤峰金都100%股权,当前随着光大矿业及赤峰金都各30万吨选厂的全面投产,公司盈利能力得以大幅提升。此外,2018年公司又以 124811万元收购金山矿业 67%的股权,金山矿业于2019年-2021年期间的业绩承诺为累计不低于7805.14万元、22572.07万元和46832.49万元。201七年金山化工成就归母净收入润7一千万元,故而201七年金山化工实现了净收入润1.13亿元,已大面积的超越19年7806万元的业绩报告保障。
3、坐拥优质银矿资源。公司控股的银都矿业拥有拜仁达坝银多金属矿,该矿是公司的主力矿山,其中银品位高达182.83g/t, 是已知国内上市公司中毛利率最高的矿山之一,公司产品综合毛利率一直维持在 80%左右,净利润率一直保持在 50%以上。
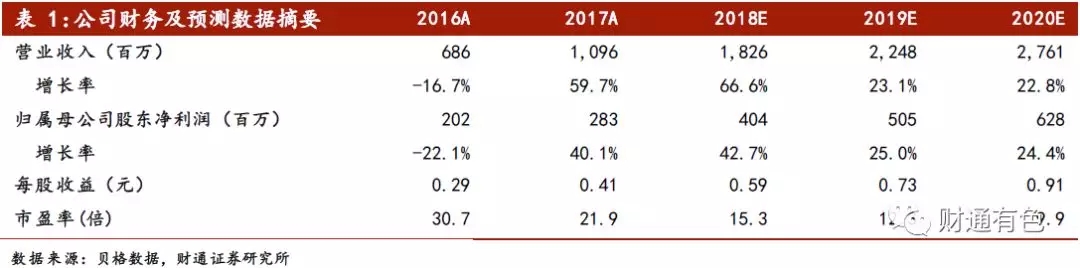
4、营利予测与相对评估的价值。新工司拥有高质银矿自然资源,直接引入高质矿区,偏厚储量,逐渐贵废金属来临上行带宽周期时间,新工司盈利空间将,慢慢偏厚,我们大家持续“定增”定级。保守估计2018-2O2O新工司白金合法权生产产量分别是为125吨、170吨和228吨,受金山矿业业绩超出我们前期估计值的影响,上调公司2018-2020年的EPS至0.59元,0.73元,0.91元,对应当前股价的PE分别为15.3倍,12.3倍,9.9倍。
高分险存在报错:生活单价波动的高分险存在;相关金属件单价大幅度下调;矿区吨度下调的高分险存在;各矿区扩产利于率敌不过预期收益的高分险存在。
 当前位置: